
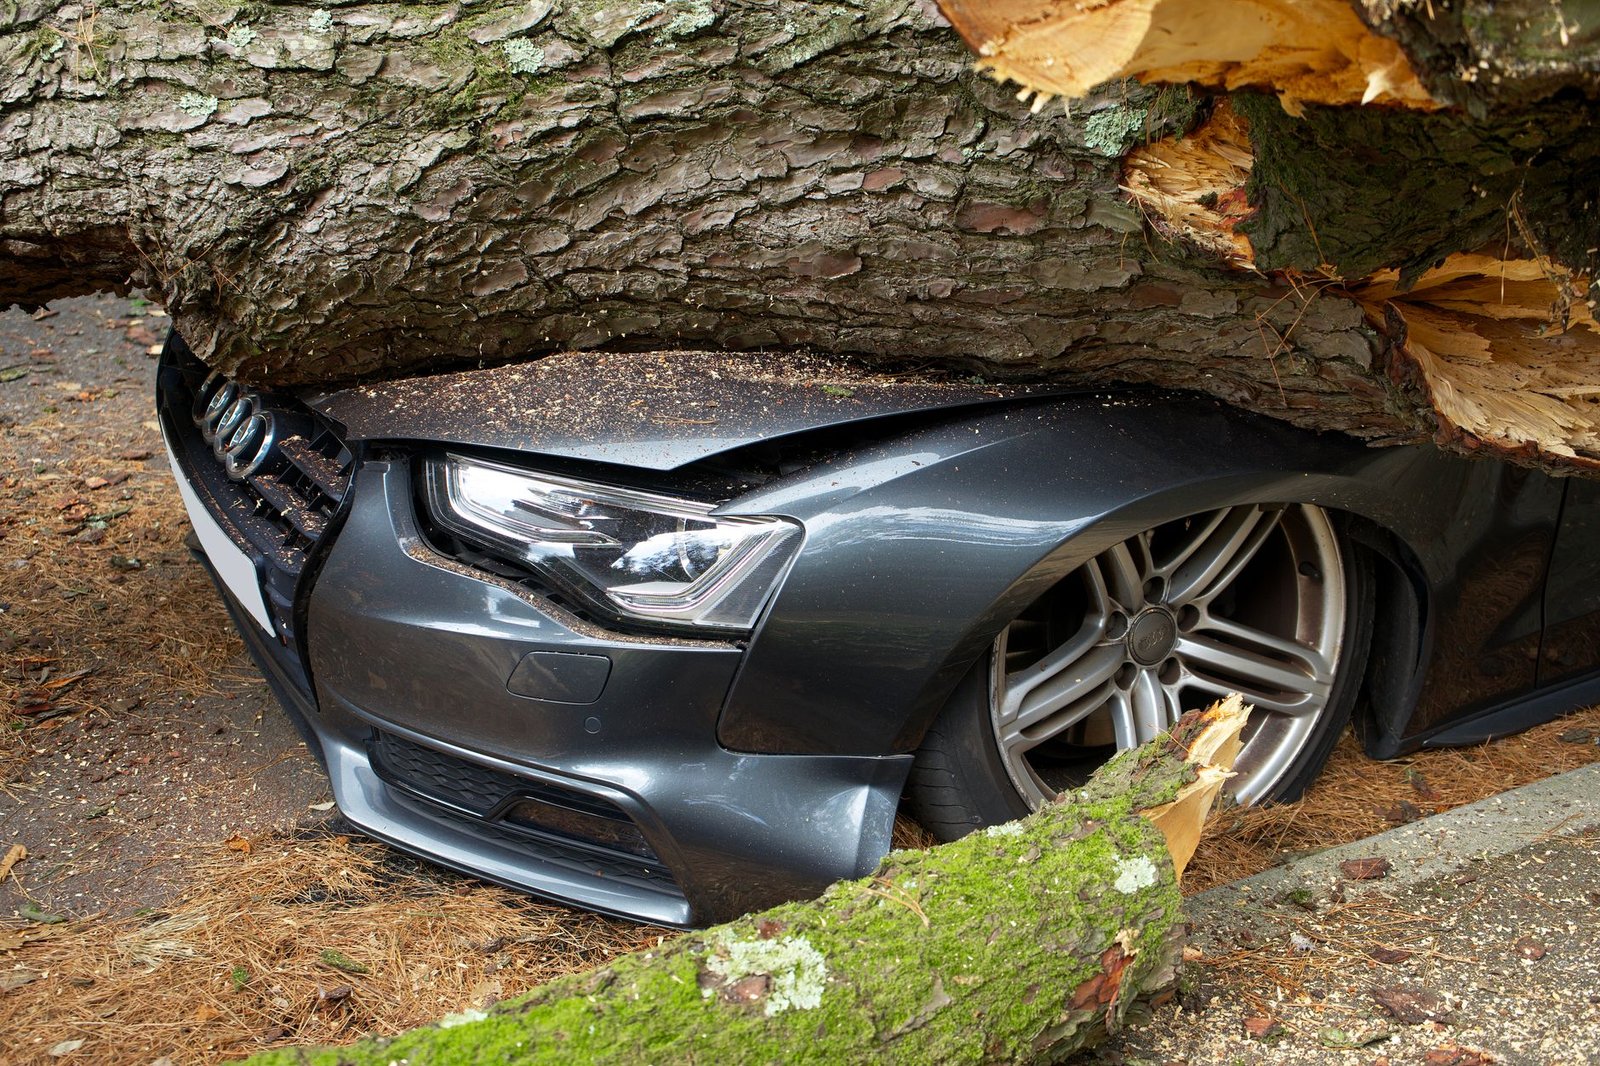
Tu seguro ha declarado tu coche «siniestro total» y te ofrece una indemnización que te parece muy inferior a lo que realmente vale tu vehículo. ¿Tienes que aceptarla sin más? No — la ley te da una herramienta concreta para impugnar esa valoración, y el Tribunal Supremo ha reforzado recientemente un argumento que muchas aseguradoras no aplican de oficio: el valor de tu coche puede ser más alto de lo que dice su tabla estándar.
Aviso: guía informativa; cada póliza y cada valoración dependen de las circunstancias concretas del vehículo y del siniestro. En Ros Legal Abogados revisamos tu caso sin compromiso. Primera consulta gratuita: 606 300 234.
Resumen rápido
- «Siniestro total» no es un concepto legal cerrado, sino contractual: cada póliza fija su propio umbral (normalmente cuando reparar cuesta entre el 75% y el 100% del valor del vehículo).
- El Tribunal Supremo ha confirmado en 2024 y 2025 que el valor venal de tu coche puede incluir un «valor de afección» añadido —hasta un 50% más— si te resulta difícil reponer un vehículo similar en el mercado.
- Si no estás de acuerdo con la valoración, puedes exigir una peritación contradictoria (art. 38 LCS): un perito de cada parte, y si no se ponen de acuerdo, un tercer perito dirimente cuya decisión es vinculante.
- Puedes quedarte con el coche siniestrado descontando el valor del salvamento de la indemnización, aunque necesitarás pasar la ITV para volver a circular con él.
Qué es exactamente un «siniestro total» (y qué no)
A diferencia de lo que mucha gente cree, no existe una definición legal única de «siniestro total» en la normativa española de seguros. Es un concepto puramente contractual: cada aseguradora establece en sus condiciones generales o particulares a partir de qué porcentaje del valor del vehículo considera que reparar «no compensa» —habitualmente entre el 75% y el 100% del valor venal, según la póliza—. Lo primero que debes revisar si te lo comunican es, exactamente, qué umbral fija tu contrato y cómo ha calculado la aseguradora el coste de reparación frente a ese valor.
El valor venal: la clave de casi todas las disputas
La aseguradora suele calcular el valor de tu vehículo con tablas sectoriales estándar (como las de Ganvam o Eurotax), que tienen en cuenta antigüedad, kilometraje y modelo de forma generalizada. El problema es que estas tablas no siempre reflejan el valor real de tu coche concreto: un buen estado de conservación, extras, un kilometraje muy inferior a la media, o el precio real de vehículos comparables anunciados en el mercado pueden justificar una valoración más alta que la que ofrece la aseguradora de partida.
La sentencia que cambia el cálculo: el «valor de afección»
Aquí está el argumento más importante y menos conocido. El Tribunal Supremo, en su sentencia 1622/2024, de 3 de diciembre, y confirmado después en la sentencia 1435/2025, de 14 de octubre, estableció que el valor venal de un vehículo en un siniestro total puede incluir, además del valor de venta de mercado, un «valor de afección» —que puede suponer hasta un 50% adicional— cuando al asegurado le resulta difícil o costoso reponer un vehículo de características equivalentes en el mercado. Es un criterio que muchas aseguradoras no aplican de oficio en su primera oferta, y que puede suponer una diferencia significativa en la indemnización final.
Cómo impugnar la valoración: la peritación contradictoria (art. 38 LCS)
Si no estás de acuerdo con la valoración que te ofrece la aseguradora, la Ley 50/1980, de Contrato de Seguro, prevé en su artículo 38 un mecanismo específico para resolver discrepancias puramente sobre la cuantía (no sobre si el siniestro está cubierto o no, que es una cuestión distinta):
- Cada parte designa su propio perito para valorar el daño.
- Si los dos peritos llegan a un acuerdo, ese resultado es vinculante para ambas partes.
- Si no se ponen de acuerdo, se designa un tercer perito dirimente (normalmente por el Colegio de Peritos correspondiente), cuya decisión sí es vinculante para asegurado y aseguradora.
Este procedimiento es, en principio, obligatorio cuando la única discrepancia es de cuantía —conviene tenerlo presente porque muchos asegurados no saben que pueden exigirlo formalmente en lugar de simplemente aceptar o rechazar la oferta inicial.
¿Puedes quedarte con el coche siniestrado?
Sí. Si prefieres conservar tu vehículo en lugar de que la aseguradora se quede con el salvamento, puedes hacerlo: la indemnización se reduce descontando el valor residual o de salvamento del vehículo. Ten en cuenta que, para volver a circular con él, necesitarás pasar la ITV correspondiente; si el vehículo no la supera, la única salida es la baja definitiva a través de un Centro Autorizado de Tratamiento (desguace autorizado).
Si la aseguradora tarda en pagar: los intereses de demora
El artículo 20 de la LCS también protege al asegurado frente a retrasos injustificados en el pago: la aseguradora debe abonar o consignar una cantidad a cuenta en un plazo de 40 días desde el siniestro, y cumplir íntegramente su obligación en un máximo de 3 meses. Si se retrasa sin causa justificada, debe pagar un interés de demora del legal del dinero incrementado en un 50%, que a partir de los dos años pasa a ser de un mínimo del 20% anual.
Cómo reclamar paso a paso
- Pide la valoración por escrito, con el detalle de cómo se ha calculado el valor venal de tu vehículo.
- Si no estás de acuerdo, solicita formalmente la peritación contradictoria del artículo 38 LCS, aportando tu propio perito.
- Si la discrepancia persiste, reclama ante el Servicio de Atención al Cliente (SAC) de la aseguradora.
- Si no hay solución, puedes acudir a la Dirección General de Seguros y Fondos de Pensiones (DGSFP), cuyo informe no es vinculante pero tiene peso probatorio relevante.
- Si sigue sin resolverse, queda la vía judicial: juicio verbal para reclamaciones de hasta 6.000 €, u ordinario por encima de esa cuantía.
Preguntas frecuentes
¿Puedo negarme a que declaren mi coche siniestro total?
No puedes impedir la declaración en sí si se supera el umbral pactado en tu póliza, pero sí puedes impugnar la valoración económica que se aplica.
¿El «valor de afección» se aplica siempre automáticamente?
No, hay que argumentarlo y acreditar la dificultad de reponer un vehículo equivalente — es un criterio que conviene invocar expresamente, no algo que la aseguradora aplique de oficio en su oferta inicial.
¿Tengo que aceptar al perito de la aseguradora?
No, tienes derecho a designar tu propio perito independiente; el mecanismo del art. 38 LCS existe precisamente para resolver el desacuerdo entre ambos.
¿Cuánto tiempo tengo para reclamar?
Las acciones derivadas del contrato de seguro prescriben a los dos años (art. 23 LCS) — pero conviene actuar cuanto antes, sin esperar a que se acerque ese plazo.
¿No estás de acuerdo con la valoración de tu siniestro total?
En Ros Legal Abogados revisamos la oferta de tu aseguradora y te decimos si es reclamable. Primera consulta gratuita. Llámanos al 606 300 234 o escríbenos desde nuestra página de contacto.
Fuentes: Ley 50/1980, de Contrato de Seguro, artículos 18, 20, 23 y 38. Tribunal Supremo, Sala Primera, sentencia 1622/2024, de 3 de diciembre, y sentencia 1435/2025, de 14 de octubre (valor de afección en siniestro total).
Deja una respuesta